Проверка контрагента и распознавание однодневки — разные задачи, хотя их постоянно путают. Первая отвечает на вопрос «что мне сделать перед подписанием»: её я подробно разбирал в чек-листе проверки контрагента. Вторая отвечает на вопрос, который звучит уже после — когда сделка прошла, а из инспекции пришло требование: «что это было и что теперь будет лично со мной».
Эта статья про вторую. Пишу с позиции защиты: задача — увидеть риск раньше, чем он станет вашим убытком, и понимать цену ошибки до того, как её посчитает инспекция.
Что такое фирма-однодневка и почему термина нет в законе#
Фирмой-однодневкой ФНС называет организацию, созданную без цели вести предпринимательскую деятельность — формулировка из письма ФНС от 24.07.2015 № ЕД-4-2/13005@. В Налоговом кодексе такого понятия нет вообще: это язык правоприменения, а не нормы.
Задача такой компании — создать документооборот там, где не было хозяйственной операции. Дальше возможны варианты: получить вычет по НДС, которого не заслужили; вывести деньги; принять предоплату и исчезнуть. Для вас как покупателя важно, что все три сценария бьют по-разному, но одинаково больно.
«Однодневка» и «техническая компания» — это не одно и то же#
Разница не косметическая, и она объясняет, почему половина статей в выдаче устарела концептуально.
«Однодневка» — бытовое слово про срок жизни компании. «Техническая компания» — рабочий термин из письма ФНС от 10.03.2021 № БВ-4-7/3060@, которым сегодня оперируют инспекции и суды: организация, не ведущая реальной деятельности и не располагающая ресурсами для исполнения конкретной сделки.
Практическое следствие: компания может существовать десять лет, сдавать отчётность и иметь безупречную выписку — и всё равно оказаться технической применительно к вашему договору, если у неё не было людей, техники или лицензии, чтобы его исполнить. Поиск «однодневок» по сроку жизни этот случай не ловит. Именно на нём чаще всего и попадаются.
Почему тема обострилась именно в 2026#
Два изменения этого года поменяли экономику вопроса, и в материалах по теме их пока не связывают.
Первое: федеральный закон от 28.11.2025 № 425-ФЗ поднял основную ставку НДС с 20% до 22% с 1 января 2026 года и резко снизил порог дохода, при котором упрощенец освобождён от НДС, — до 20 млн ₽ в год. Переходного периода для старой ставки закон не установил: НДС 22% платится по отгрузкам с 1 января независимо от даты договора.
Отсюда два следствия. Плательщиков НДС стало кратно больше — в орбиту налога втянулся малый бизнес, у которого нет ни налоговой службы, ни привычки проверять поставщиков. И каждый рубль фиктивного вычета подорожал: стимул к «бумажному» НДС вырос механически, вместе со ставкой.
Второе: Верховный Суд закрыл главную страховку тех, кто уже вляпался, — об этом ниже, в разделе про реконструкцию.
Оговорюсь честно: что технических компаний стало объективно больше, я утверждать не берусь — открытых данных ФНС на этот счёт нет. Вырос стимул, а не подтверждённая статистика.
Признаки, которые ничего не значат#
Здесь начинается расхождение с типовыми материалами по теме. Почти каждый из них даёт плоский список признаков без весов. Читатель получает список галочек — и дальше происходят две одинаково дорогие ошибки: он отказывается от нормальных поставщиков и одновременно пропускает настоящую схему, потому что та по галочкам чиста.
Признаки надо делить на три класса.
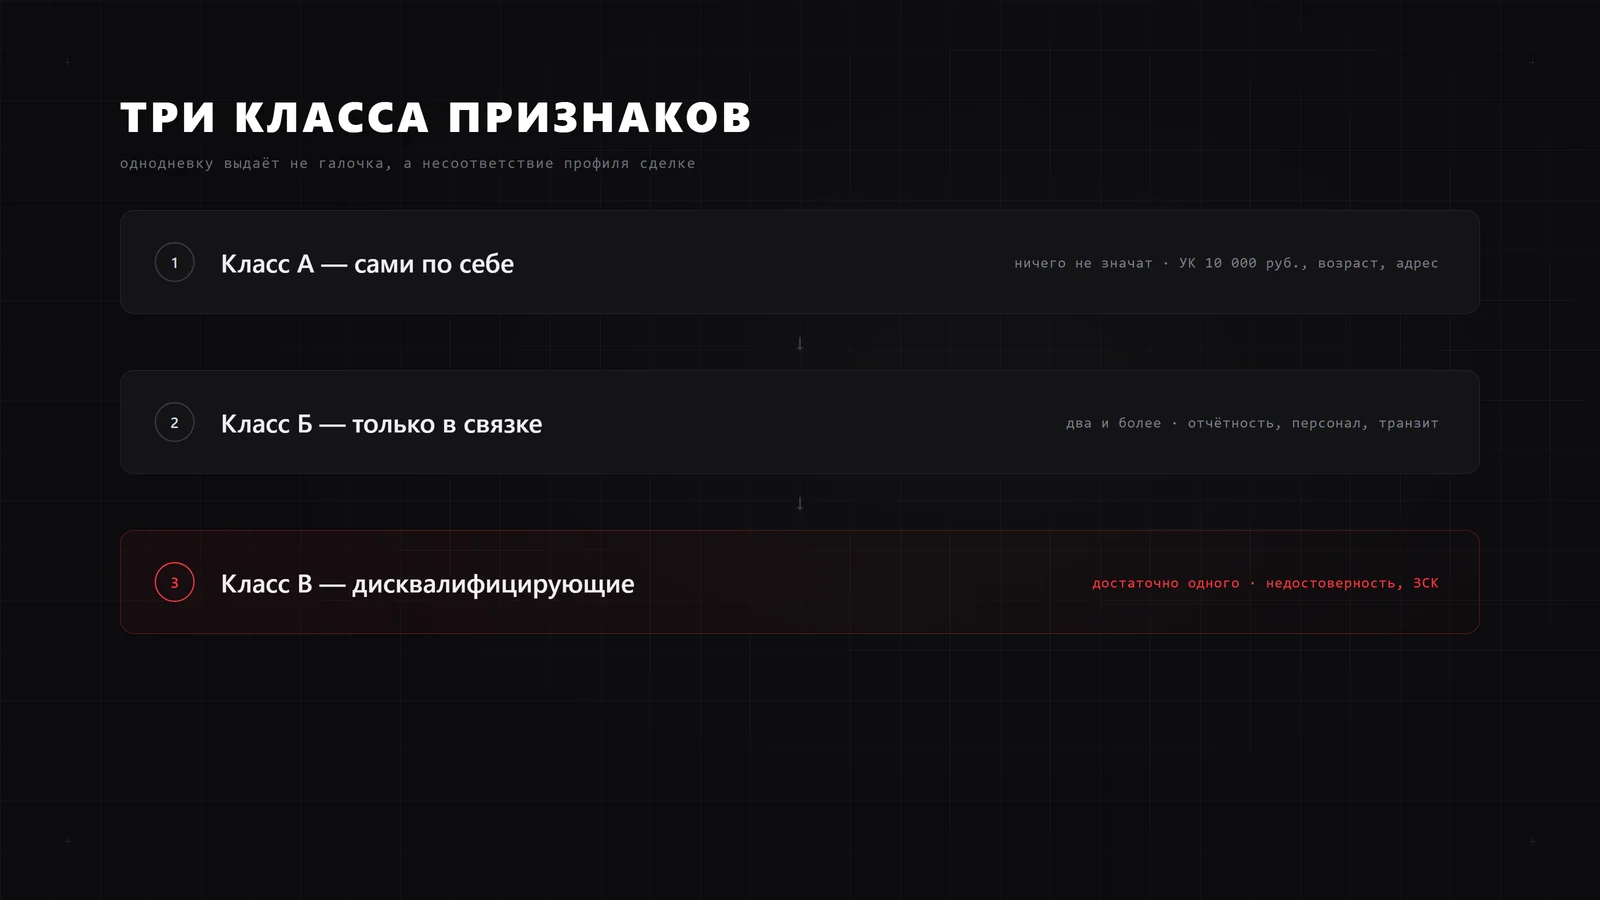
Класс А — сами по себе не значат ничего#
| Признак | Почему это не улика |
|---|---|
| Уставный капитал 10 000 ₽ | Законный минимум для ООО. Такой у большинства живого малого бизнеса |
| Компания моложе года | Любой новый бизнес проходит эту стадию |
| Директор — единственный учредитель | Стандартная конструкция микробизнеса |
| Нет своего склада и транспорта | Норма для агента, дилера, IT-подрядчика |
| Офис в бизнес-центре, где много юрлиц | Массовость адреса ФНС убрала из перечня оснований с прямой оговоркой, что она не всегда означает недобросовестность |
Ни один из них не работает в одиночку. Значим не факт, а несоответствие масштабу: компания зарегистрирована два месяца назад и предлагает контракт на 80 млн ₽ с отсрочкой платежа — вот это сигнал. Она же с контрактом на 200 тыс. ₽ — обычный новый поставщик.
Класс Б — значимы только в связке#
Два и более одновременно — повод копать, а не отказываться:
- нулевая или минимальная отчётность при заявленных оборотах;
- нет персонала при трудоёмком предмете договора;
- транзитный характер движения по счёту;
- смена директора незадолго до сделки;
- нет цифрового следа — ни сайта, ни вакансий, ни упоминаний — при заявленном многолетнем опыте.
Последний пункт — самый недооценённый. Компания, которая десять лет что-то строит, оставляет следы: договоры в закупках, отзывы, объявления о найме, фотографии объектов. Как эти следы читаются и где искать историю сайта и инфраструктуры, я разбирал отдельно — в материале про цифровой след компании и возраст домена.
Класс В — дисквалифицирующие#
Одного достаточно, чтобы сделки не было:
- запись о недостоверности сведений в ЕГРЮЛ;
- дисквалифицированный руководитель;
- красный уровень риска в «светофоре» ЦБ;
- компания в процессе исключения из ЕГРЮЛ;
- директор отрицает участие в компании.
Отдельно: что больше не является нормой ФНС#
Ходовые правила «директор более чем в 5 компаниях» и «5+ юрлиц по адресу» — отозванные критерии, а не действующая норма. Использовать их как повод копать глубже можно; ссылаться как на требование ФНС или строить на них отказ от сделки — нет. Подробный разбор с реквизитами отменяющих документов и списком мёртвых точек входа на сайте ФНС — в чек-листе проверки контрагента, повторяться здесь не буду.
Светофор ЦБ: новый инструмент и его потолок#
С 1 октября 2024 года Банк России открыл публичный доступ к проверке уровня риска на платформе «Знай своего клиента» — cbr.ru/counteraction_m_ter/platform_zsk/. Путь по меню сайта ЦБ: «Противодействие отмыванию денег и валютный контроль» → «Платформа "Знай своего клиента"» → «Проверить уровень риска». Вводится ИНН, ответ приходит за пару минут, данные обновляются ежедневно.
Банк России делит юрлиц и ИП на три группы вовлечённости в подозрительные операции — зелёную, жёлтую и красную. Это единственный принципиально новый бесплатный источник по теме за несколько лет, и он до сих пор почти не описан.
Теперь про потолок, без которого инструмент опасен.
Сервис отвечает на один бинарный вопрос — относится ли лицо к группе высокого риска. Формулировка ЦБ в пресс-релизе о запуске — получить справочную информацию о принадлежности к группе высокого уровня риска. То есть «чисто» в ЗСК не означает «зелёный»: это значит «не красный». Зелёный и жёлтый статусы остаются в закрытом контуре платформы и доступны банкам, а не вам.
Второе ограничение — предмет. ЗСК про отмывание, а не про налоги. Компания может быть зелёной в ЗСК и одновременно технической для целей статьи 54.1 НК. Это разные системы координат.
Третье — решение принимает банк, а не платформа. Уровень риска на витрине справочный.
Правильный способ применения: ЗСК — быстрый дисквалифицирующий фильтр в начале проверки, а не индульгенция в конце. Красный — разговор окончен. Не красный — проверка только начинается.
Как устроена однодневка#
Цикл предсказуем: регистрация, фиктивные договоры, перевод средств, а затем компанию просто бросают — или её исключает из реестра сама налоговая. Типичный срок жизни — до одного-двух лет, часто меньше.
Директорами и учредителями выступают подставные лица. Статья 173.2 УК РФ описывает их как тех, чьи данные внесены в ЕГРЮЛ путём введения в заблуждение либо вовсе без их ведома. Это не абстракция: по статье 173.1 номиналам назначают реальные сроки лишения свободы, а не условные. Смежный вектор — федеральный закон от 24.06.2025 № 176-ФЗ, ужесточивший ответственность за посредничество в финансовых схемах.
Отсюда практический вывод, который стоит дешевле любого сервиса: директор однодневки — обычно человек, которого самого использовали. Поэтому разговор с первым лицом лично, а не с «менеджером проекта», и его способность содержательно обсуждать предмет договора — рабочий бесплатный фильтр. Номинал не может обсуждать технологию, сроки и субподряд, потому что не знает их.
Цена ошибки: четыре слоя последствий#
«Доначислят налоги и оштрафуют на 40%» — правда, которая ничего не даёт для решения. Последствия идут каскадом, и последний слой бьёт лично.
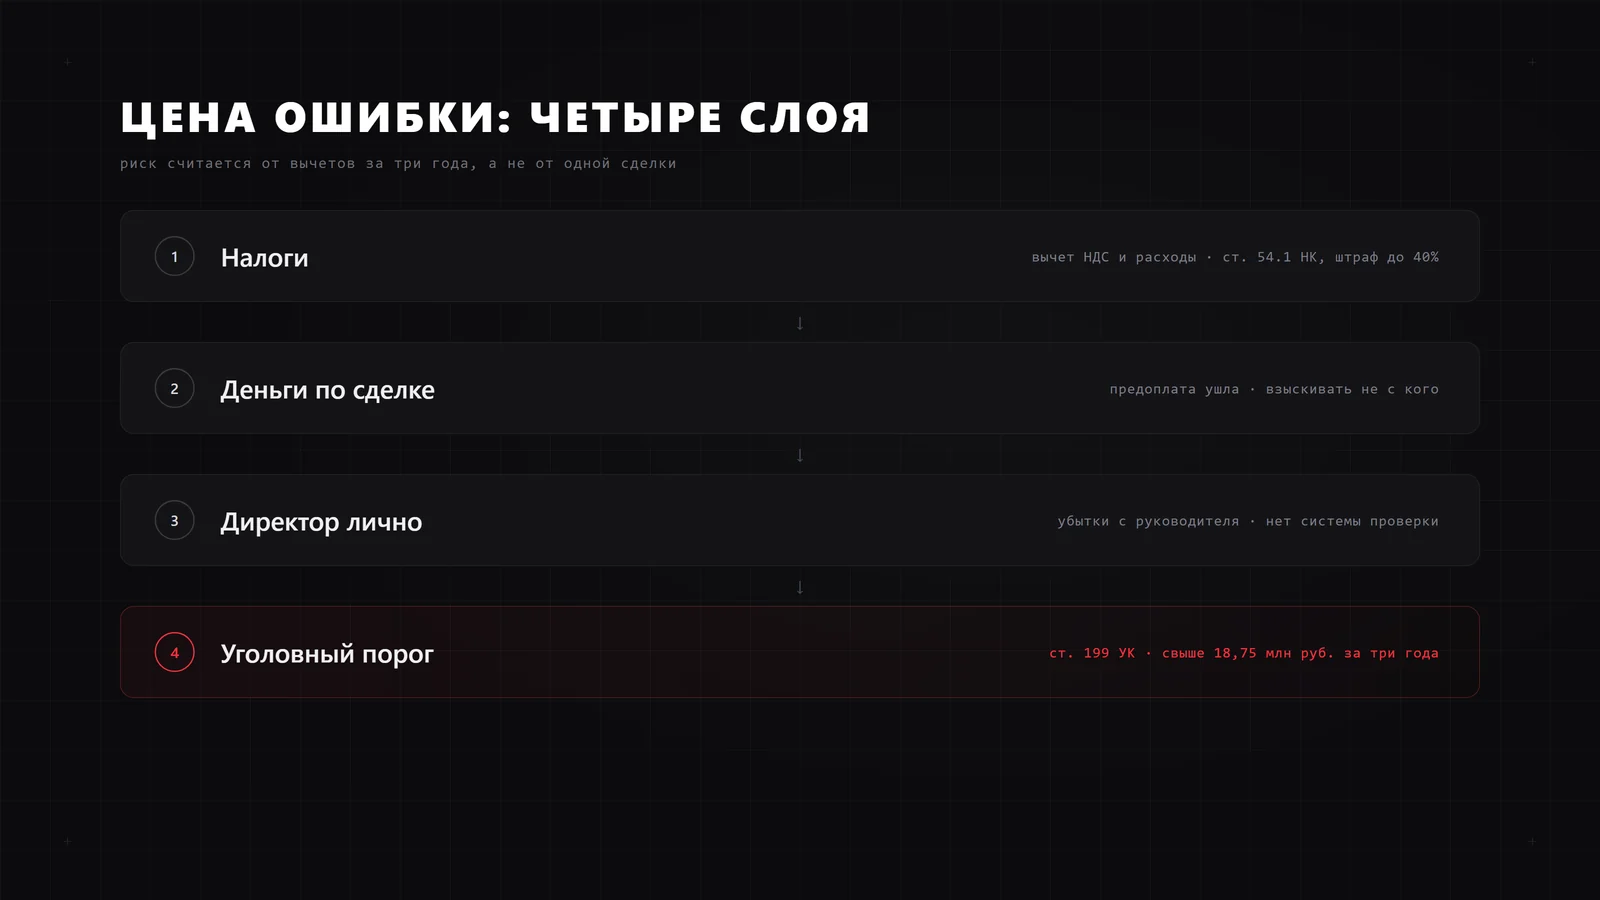
Слой 1. Налоги. Снятие вычета по НДС и расходов по налогу на прибыль по статье 54.1 НК РФ, если обязательство по сделке исполнила не сторона договора. Плюс пени. Плюс штраф по статье 122 НК — 20% при неосторожности и 40% при умысле. Слово «умысел» здесь не про намерение уклониться: доказывается оно через формулу «знал или должен был знать», то есть через несоблюдение коммерческой осмотрительности.
Слой 2. Деньги по самой сделке. Предоплата ушла, товар не поставлен, взыскивать не с кого: у технической компании нет активов, а через полгода её исключат из реестра. Если сумма и структура сделки это оправдывают, вопрос решается не проверкой, а эскроу-сопровождением — деньги не уходят до исполнения.
Слой 3. Личная ответственность руководителя. Отдельный разговор, но коротко: суды исходят из того, что директор обязан построить систему проверки контрагентов, и при её отсутствии убытки взыскивают с него.
Слой 4. Уголовный порог. Статья 199 УК РФ: крупный размер — свыше 18 750 000 ₽ за три финансовых года подряд, особо крупный — свыше 56 250 000 ₽. При первом преступлении и полном погашении недоимки с пенями и штрафом предусмотрено освобождение от ответственности.
Здесь самое важное, что стоит унести из статьи. Риск считается не от суммы одной сделки, а от суммы вычетов за три года по всем сделкам с этим контрагентом. Договор на 5 млн ₽, повторённый пятнадцать раз за три года, — это уже уголовный порог, хотя каждая отдельная сделка выглядела незначительной. Ровно так «мелкий проверенный поставщик, с которым работаем годами» превращается в уголовное дело.
Почему налоговая реконструкция больше не спасает#
До недавнего времени существовала подушка безопасности: даже если поставщик оказался техническим, расходы можно было учесть по реальному исполнителю — это называется налоговой реконструкцией.
Определением от 31.03.2026 № 307-ЭС25-11805 по делу № А56-83561/2023 Верховный Суд эту дверь закрыл для тех, кто выстроил схему сам. Показательно, что три инстанции до этого встали на сторону налогоплательщика и расходы по документам технических контрагентов признали — Верховный Суд их решения отменил.
Логика такая: средства, перечисленные техническим организациям и другим лицам, действующим вне рамок законного хозяйственного оборота, вообще не являются расходами, необходимыми для ведения деятельности. Раз это не расходы, то и определять их расчётным методом не из чего.
Что это меняет практически: право учесть реальные расходы остаётся только у того, кто сам раскрыл реального исполнителя — на стадии проверки или в возражениях на акт. Молчать и надеяться на реконструкцию больше не стратегия.
Пришло требование из-за разрыва: что происходит#
Это момент, когда тему начинают искать всерьёз. Порядок событий предсказуем, и на каждом шаге есть развилка.
Как вас нашли. Расхождение между вашей книгой покупок и книгой продаж поставщика выявляется автоматически при сверке счетов-фактур: вычет заявлен, а источник для него в бюджете не сформирован. Это и называется разрывом. Систему автосверки в судебных актах и профессиональном обиходе называют АСК НДС-2; как она устроена и называется внутри ФНС сегодня — вопрос отдельный, а для вас значение имеет одно: сверка идёт сплошным порядком и без участия инспектора.
Первый контакт — требование представить пояснения или документы. Срок ответа зависит от того, по какому пункту статьи 93.1 НК пришло требование, и путать их дорого: по пункту 1 (документы о вашем контрагенте в рамках его проверки) — 5 рабочих дней, по пункту 2 (информация по конкретной сделке вне рамок проверки) — 10 рабочих дней. Молчание — худший вариант: оно само по себе штрафуется и читается как подтверждение.
Ключевой аргумент, который стоит знать заранее. Сам по себе разрыв — не доказательство правонарушения. Расхождение данных деклараций признаком налогового правонарушения не является, и только на его основании привлекать к ответственности оснований нет. Здесь важно быть честным: практика кассационных судов по этому вопросу расколота. Часть судов считает расхождение книг покупок и продаж достаточным основанием для отказа в вычете, часть — прямо нет. Рассчитывать на автоматический выигрыш нельзя, но и сдаваться на первом требовании не нужно.
Второй контакт — предложение «уточниться». Инспекция предлагает подать уточнённую декларацию и доплатить НДС за разрыв. Развилка честная, и обе стороны имеют цену. Согласиться — быстро и без спора, но это фактическое признание, и оно не гарантирует, что не придут снова. Отказаться — сохранить позицию, но повысить вероятность выездной проверки. Решение здесь принимается не бухгалтерией, а собственником, потому что это выбор между деньгами сейчас и риском позже.
Отдельный сценарий — разрыв не у вашего поставщика, а глубже по цепочке. Нормативно ответственности за третьих лиц нет: статья 54.1 НК говорит об исполнении обязательства стороной договора, а не всей цепочкой поставок. Но претензии по «сложным разрывам», где прямой поставщик формально чист, инспекции предъявляют регулярно, и исход упирается в то, докажет ли инспекция вашу осведомлённость и подконтрольность цепочки. Спор этой категории — не тот случай, где стоит экономить на налоговом юристе.
Что складывать в досье и что не работает#
Стандарт задан тем же письмом БВ-4-7/3060@, которое ввело термин коммерческая осмотрительность — стандарт разумного выбора контрагента, принятый в гражданском обороте. Логика нормы простая: если вы проявили осмотрительность и не знали и не должны были знать, что поставщик технический, состава правонарушения нет.
Стандарт дифференцированный: глубина проверки должна соответствовать значимости и сумме сделки. Разовая закупка канцелярии и подряд на сотни миллионов проверяются по-разному, и требовать одинакового досье по обеим — ошибка в обе стороны. Как это выглядит на крупных сделках, разбирал в материале про due diligence перед сделкой.
Что заведомо не работает: пакет учредительных документов сам по себе. Устав, выписка и приказ о назначении директора осмотрительности не доказывают — это позиция Президиума ВАС по делу № 15658/09, а не чьё-то мнение.
Что работает — доказательства реальности исполнения, собранные тогда, когда всё было хорошо:
- транспортные накладные, путевые листы, пропуска на объект;
- деловая переписка с датами — включая переговоры о цене и сроках;
- контакты конкретных исполнителей со стороны контрагента, а не только реквизиты юрлица;
- фотографии и акты по этапам работ;
- свидетели с обеих сторон, которых можно найти через три года.
Последнее и есть главная сложность: выездная проверка приходит спустя годы, когда сотрудники уволились, а переписка в мессенджере потерялась вместе с телефоном. Досье собирается в момент сделки или не собирается никогда.
Как переложить убыток на контрагента#
Дальше начинается то, что реально меняет исход и чего вы не найдёте в статьях про однодневки. Все советы там сводятся к «проверяйте контрагента». Но проверка снижает вероятность — последствия она не устраняет. Устраняет их договор.
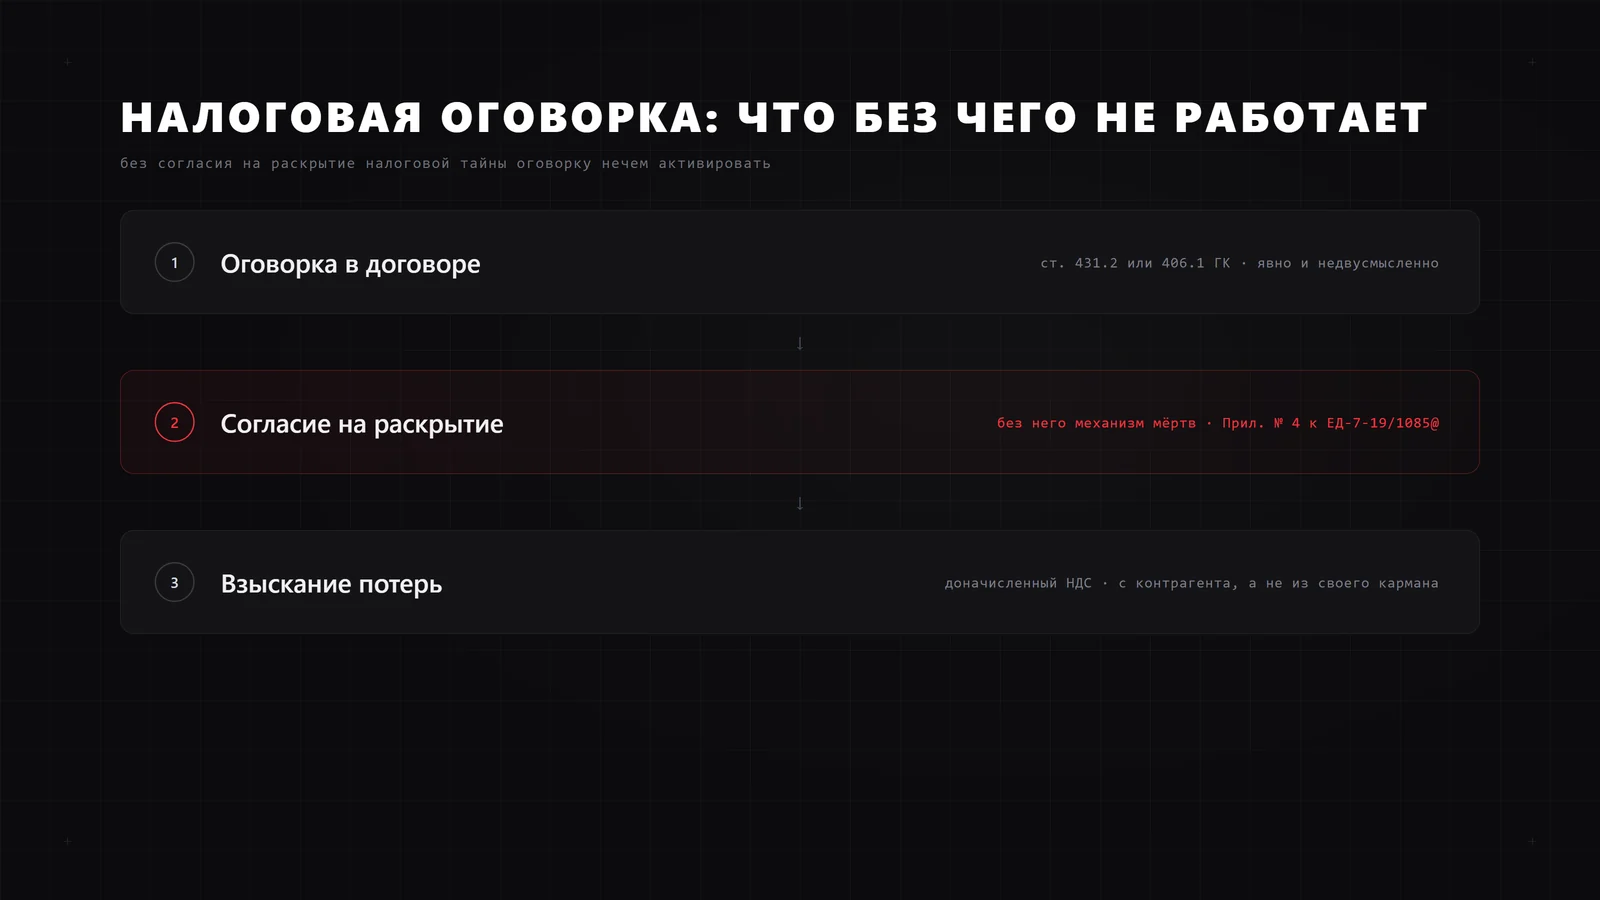
Инструмент называется налоговая оговорка, и у него две разные конструкции в Гражданском кодексе. Выбор между ними определяет исход спора.
Статья 431.2 ГК РФ — заверения об обстоятельствах. Контрагент заверяет, что ведёт реальную деятельность, отражает операции в отчётности и уплачивает налоги. Взыскание требует установления элементов состава гражданского правонарушения — недостоверность заверения придётся доказывать.
Статья 406.1 ГК РФ — возмещение потерь. Стороны прямо договариваются: возникли у покупателя потери из-за неустранения признаков несформированного источника вычета — контрагент их возмещает. Возмещение не обусловлено установлением состава правонарушения и происходит независимо от нарушения обязательства. На практике это надёжнее: не нужно доказывать вину.
Требование к формулировке — явность и недвусмысленность. Общая фраза «стороны обязуются соблюдать налоговое законодательство» не работает вообще. ФНС разработала образец оговорки, где обстоятельством указано неустранение поставщиком выявленных инспекцией признаков отсутствия сформированного источника для вычета по НДС — от этой конструкции и стоит отталкиваться.
И главное — механика, без которой оговорка мертва. Чтобы вы вообще узнали о разрыве и смогли предъявить требование, поставщик должен подать согласие на раскрытие налоговой тайны — форма в Приложении № 4 к приказу ФНС от 14.11.2022 № ЕД-7-19/1085@, подаётся через личный кабинет налогоплательщика или оператора ЭДО. Без этого согласия сведения о несформированном источнике по цепочке раскрыты быть не могут, и ваша оговорка останется красивым пунктом договора, который нечем активировать.
Отраслевой прецедент, на который можно ссылаться в переговорах: конструкцию отработала Ассоциация добросовестных участников рынка АПК — там же ведётся информационный ресурс со сведениями о налоговых разрывах.
Практический тест на добросовестность контрагента, к слову, встроен в саму процедуру: реальная компания подписывает налоговую оговорку и подаёт согласие спокойно. Техническая — начинает объяснять, почему это лишняя бюрократия. Это самый дешёвый фильтр из всех, что я знаю, и работает он до того, как деньги ушли.
Практика на стороне покупателя, но не автоматически. ФНС прямо рекомендует налоговую оговорку как способ переложить доначисления на виновного контрагента, и суды такие иски удовлетворяют: в постановлении Арбитражного суда Московского округа от 06.03.2024 № Ф05-785/2024 покупатель выиграл именно потому, что условие было расписано подробно, а не одной строкой. Обратная сторона честнее знать заранее: при размытых формулировках или когда вина поставщика неочевидна, во взыскании отказывают. Противоречие подходов тянется с 2017 года и не разрешено до сих пор, так что качество формулировки здесь решает больше, чем сам факт её наличия.
Что с этим делать#
Свести всё к одному правилу можно так: не ищите однодневку по галочкам — проверяйте, мог ли этот конкретный контрагент исполнить этот конкретный договор. Всё остальное — производные от этого вопроса.
Три вещи, которые стоят дёшево и меняют исход:
- Прогнать ИНН через светофор ЦБ до первого платежа — две минуты.
- Поговорить с первым лицом о предмете договора, а не с менеджером.
- Включить в договор налоговую оговорку и получить согласие на раскрытие налоговой тайны — заодно проверите контрагента самим фактом его реакции.
Когда сумма сделки такова, что ошибка не отыгрывается, проверка перестаёт быть работой бухгалтерии. Мы в DAEMON Intelligence проверяем контрагентов и их бенефициаров — включая тот слой, который не виден ни в одном агрегаторе: реальные люди за компанией, их связи и история. Если нужен не отчёт, а гарантия исполнения по конкретной сделке — это эскроу-сопровождение.